- Телефонный справочник администрации
- +7(800)550-50-30 Многофункциональный центр
- 112+7(498)698-50-11+7(498)698-50-06 Единая дежурно-диспетчерская служба
- +7(495)562-30-77 Пенсионный фонд
- +7(498)602-19-26 Управление социальной защиты
- +7(495)995-00-99 Горячая линия АО «Мособлэнерго»
- 122 Единая горячая линия Московской области
- 0150 Единый колл-центр для предпринимателей
- Муниципальные учреждения ► Учреждения здравоохранения ► Государственные организации ► Общественные организации ►


ФНС России разъяснила как перейти с НДС 18% на НДС 20%
С 1 января 2019 года ставка НДС установлена в 20%. ФНС России опубликовала письмо с разъяснениями по самым сложным вопросам, которые возникают у налогоплательщиков в связи с нововведением. Так, ставка НДС 20% применяется к товарам (работам, услугам), имущественным правам, отгруженным с 1 января 2019 года вне зависимости от условий договоров и даты их заключения. Если договор заключен в 2018 году и цена в нем сформирована с учетом ставки НДС 18 %, но отгрузка произойдет в 2019 году, налог должен быть уплачен по ставке 20 %.
Если в 2018 году налогоплательщик получил аванс в счет отгрузки в 2019 году, то с этих сумм НДС рассчитывается по старой ставке (18/118 от размера аванса), а при отгрузке в счет этих авансов — уже по ставке 20 %. При этом НДС, исчисленный с авансовых платежей, принимается к вычету у продавца по старой ставке.
В случае возврата товара с 1 января продавец не будет получать от покупателя счет-фактуру на обратную реализацию, а будет выставлять корректировочный счет-фактуру. Налоговые агенты, приобретающие у иностранного лица, не состоящего на учете в налоговых органах, товары (работы, услуги), исчисляют НДС при перечислении оплаты. Если оплата в счет поставок товаров (работ, услуг) в 2019 году перечислена иностранному лицу в 2018 году, то НДС исчисляется налоговым агентом с применением ставки 18/118 %, а при отгрузке в счет оплаты НДС налоговым агентом уже не исчисляется. Если налоговый агент в 2019 году оплачивает товары (работы, услуги), отгруженные в 2018 году, то НДС исчисляется налоговым агентом также по ставке 18/118%. С 1 января 2019 года иностранные продавцы электронных услуг должны исчислять НДС по операциям не только с физическими лицами, но и с организациями и индивидуальными предпринимателями. То есть покупатели электронных услуг у иностранных продавцов не признаются налоговыми агентами. Если электронные услуги оказаны в 2018 году, а оплата от покупателей поступила в 2019 году, иностранная организация должна самостоятельно рассчитать НДС, но по старой ставке в размере 15,25 %.
Если же иностранная организация получила оплату от организаций и (или) индивидуальных предпринимателей в 2018 году, а сами услуги оказываются в 2019 году, то НДС иностранной организацией не исчисляется. В этом случае обязанности по исчислению и уплате в бюджет налога возлагаются на налогового агента-покупателя.
Разъяснения согласованы с Минфином России и доведены до территориальных налоговых органов письмом ФНС России от 23.10.2018 № СД-4-3/ 20667@.
Инспекция Федеральной налоговой службы по г. Красногорску Московской области
ЗАДАТЬ ВОПРОС ГЛАВЕ Г.О. КРАСНОГОРСК
Больше новостей о жизни округа читайте в официальных каналах «КРАСНОГОРСК.НОВОСТИ» в MAX и Телеграм.
ДРУГИЕ МАТЕРИАЛЫ РУБРИКИ
Сегодня, 20 сентября, проходит заключительный день голосования за кандидатов в Государственную и Московскую областную...
20.09.2026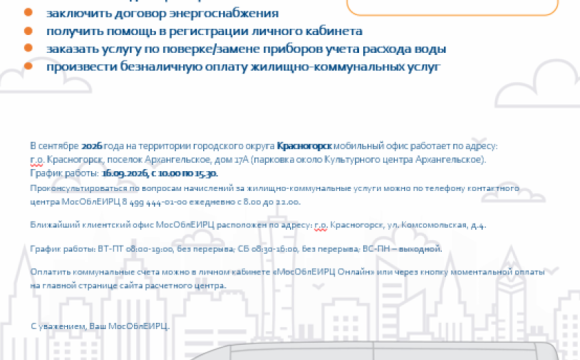
Создание комфортных условий для оплаты коммунальных услуг – важный фактор, который влияет на своевременность...
15.09.2026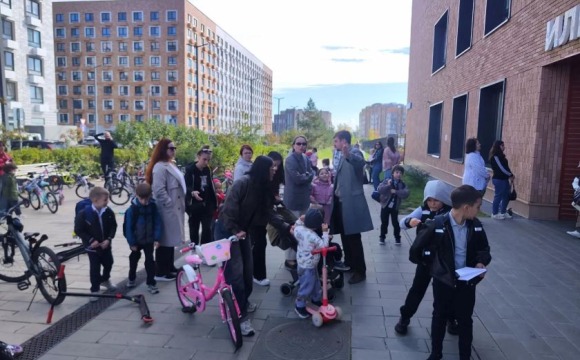
Заместитель главы городского округа Красногорск Даниил Зеленев провел обход на улице Архангельской в Ильинском-Усово.
15.09.2026
200 участников со всей России встретятся, чтобы развивать медиасообщество, обмениваться опытом и вместе делать...
15.09.2026
История МФЦ в Красногорске началась в 2014 году. Тогда первый офис работал всего с 8 окнами приема, команда состояла...
12.09.2026
По поручению Главы округа Красногорск Дмитрия Владимировича Волкова его заместители продолжают серию обходов территории.
11.09.2026